Żelazna konsekwencja. Wyniki Grupy PKO Banku Polskiego po trzecim kwartale 2025 r.
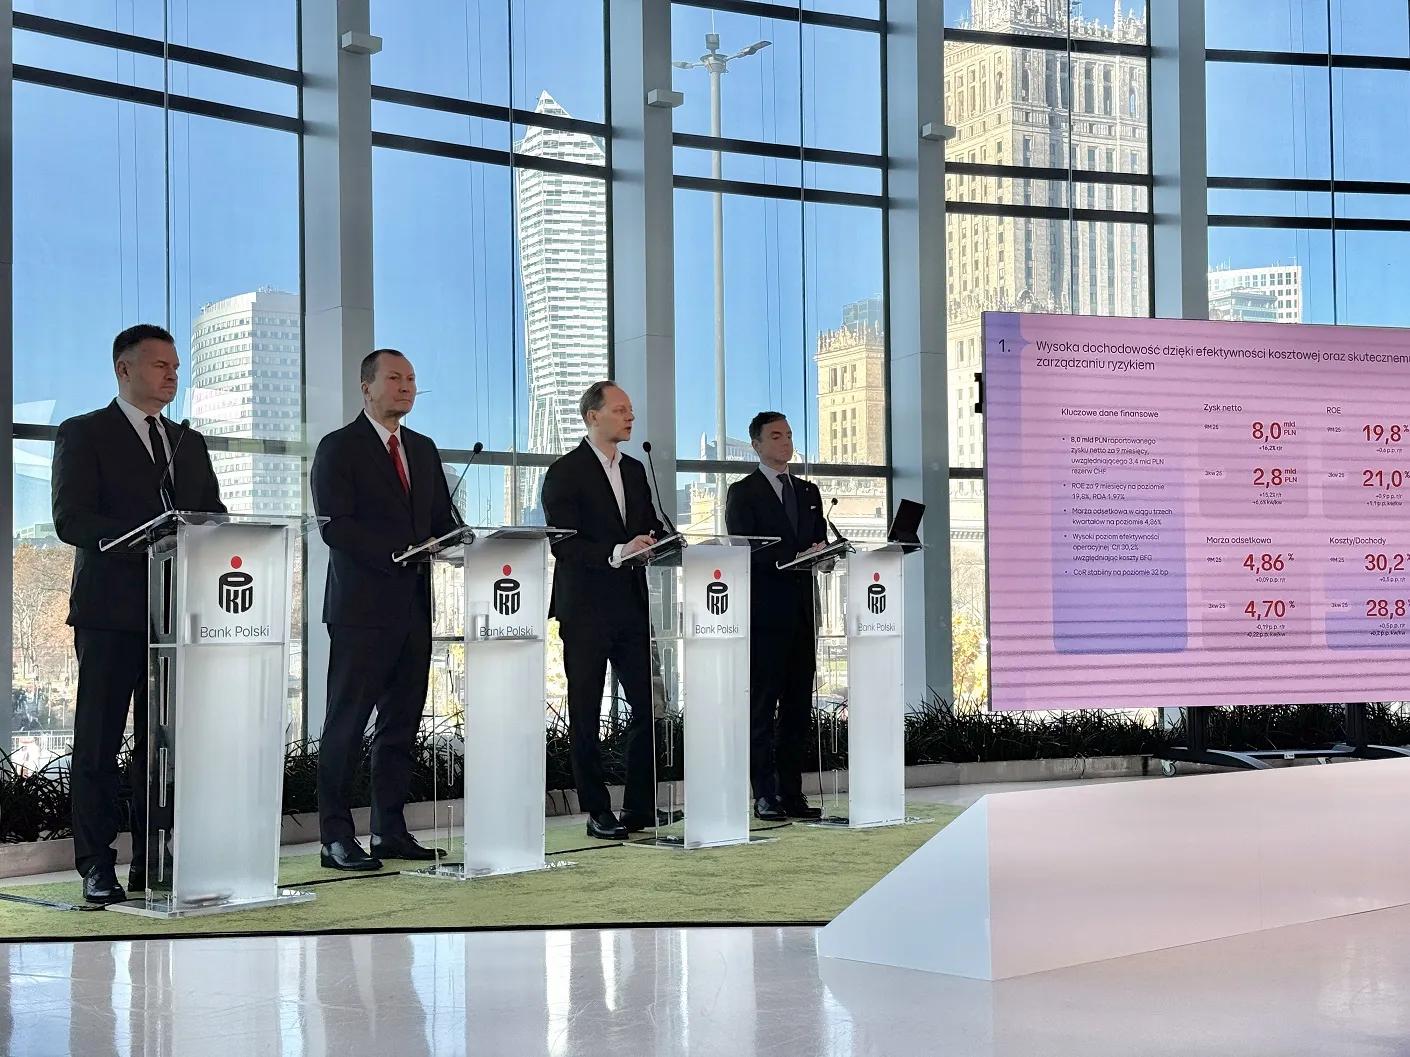
Po trzech kwartałach 2025 roku Grupa PKO Banku Polskiego zwiększyła wartość finansowania dla klientów i gospodarki do 315 mld zł – to wzrost o 10,7% w skali roku.
PKO Bank Polski pozostaje największym bankiem w kraju. Po I kwartale 2025 roku umocnił swoją pozycję numeru 1 w kluczowych segmentach działalności: kredytów dla przedsiębiorstw oraz konsumentów. Rośnie zaufanie do banku i jego zdolność do finansowania gospodarki na dużą skalę.
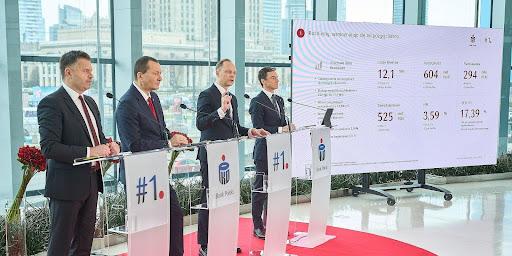
2024 r. był dla Grupy PKO Banku Polskiego okresem bardzo dynamicznego wzrostu i rozwoju, publikacji nowej strategii na lata 2025-2027 „Numer 1 i kropka”, a przede wszystkim podążania za potrzebami klientów. Grupa systematycznie zwiększała skalę działania i udziały rynkowe w obszarze detalicznym i korporacyjnym. Jej aktywa wzrosły do 525 mld zł a liczba klientów banku powiększyła się do 12,1 miliona.
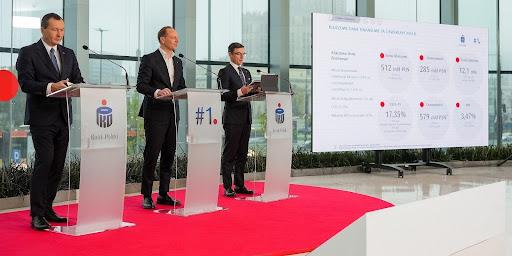
PKO Bank Polski, największy bank w Polsce, na koniec września 2024r. zwiększył sumę aktywów do 512 mld zł (+8,2% r/r) i liczbę klientów do 12,1 miliona.
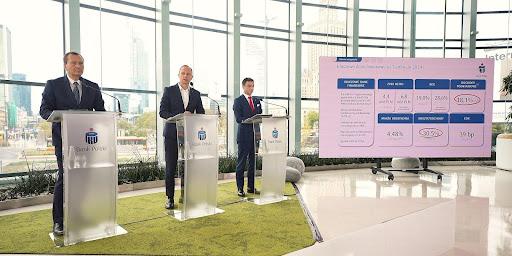
W pierwszym półroczu 2024 r. Grupa Kapitałowa PKO Banku Polskiego w pełni wykorzystała sprzyjające warunki rynkowe, wypracowując ROE 19,0 proc. oraz marżę odsetkową 4,48 proc., zachowując przy tym efektywność kosztową – wskaźnik C/I uległ dalszej poprawie i wyniósł 30,5 proc.
Grupa PKO Banku Polskiego systematycznie zwiększała skalę działania. Na 31 marca jej aktywa osiągnęły poziom 497 mld zł (+11,9 proc. r/r). Finansowanie udzielone klientom – których jest już 12 milionów - wzrosło o 8,5 proc. do 276 mld zł, a pozyskane oszczędności o 16,2 proc. osiągając 547 mld zł. W I kwartale 2024 r. dochody z działalności podstawowej wzrosły o 21,8 proc. Wynik odsetkowy kontynuował wzrost o 24 proc. r/r, m.in. dzięki dalszej poprawie marży odsetkowej do poziomu 4,56 proc. Wynik z tytułu opłat i prowizji zanotował wzrost o 15,8 proc. r/r. Bank wykazywał bardzo dobrą efektywność operacyjną. Wskaźnik kosztów do dochodów (C/I) wyniósł w I kwartale 2024 r. 31,8 proc. Zysk netto Grupy PKO Banku Polskiego w I kwartale 2024 r. wyniósł 2 mld zł, mimo istotnego obciążania wyniku kosztami ryzyka prawnego frankowych kredytów hipotecznych w wysokości 1,3 mld zł (bez zawiązania rezerwy wynik wyniósłby 3,3 mld zł). Rentowność w okresie pierwszego kwartału mierzona zwrotem z kapitału (ROE) wyniosła 17,7 proc. (25,6 proc. - bez zdarzeń nadzwyczajnych). Bank kontynuował transformację cyfrową, rozwijając m.in. nowe funkcje aplikacji IKO. Liczba aktywnych aplikacji IKO na koniec I kwartału 2024 r. osiągnęła poziom 8 mln. Liczba transakcji w IKO wzrosła w I kwartale o 25 proc. r/ r i wyniosła 239 mln. Bank systematycznie zwiększał także udział kanałów zdalnych i botów w sprzedaży i obsłudze klienta. Liczba rozmów zrealizowanych przez boty w I kwartale sięgnęła 6,7 mln.
Zysk netto grupy PKO Banku Polskiego w 2023 r. przekroczył 5,5 mld zł. Bank zanotował prawie 19 proc. wzrost porównywalnych dochodów z działalności podstawowej, budowany zarówno przez wzrost wyniku odsetkowego jak i wyniku z prowizji i opłat. W dynamicznym otoczeniu zewnętrznym Grupa zwiększała skalę działania. Jej aktywa wzrosły do 502 mld zł, liczba klientów wyniosła 11,9 miliona. Finansowanie udzielone klientom wzrosło o 8,5 proc. do 269 mld zł, a pozyskane oszczędności o 19,6 proc. osiągając wartość 542 mld zł. Bank wykazywał się wysoką efektywnością kosztową. Raportowany wskaźnik kosztów do dochodów (C/I) wyniósł 31,6 proc.